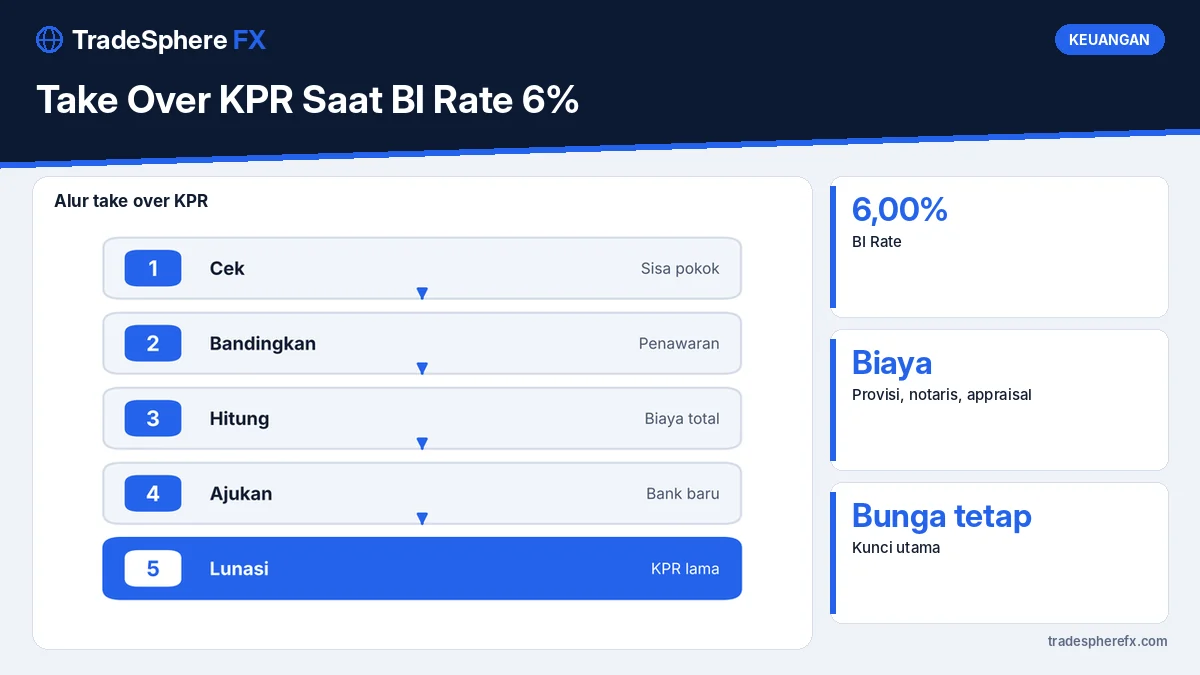
Take over KPR adalah memindahkan sisa pinjaman rumah dari satu bank ke bank lain untuk mendapatkan bunga atau syarat yang lebih baik. Setelah Bank Indonesia menaikkan BI Rate ke 6% pada 18 November 2026, banyak pemilik KPR yang masa bunga tetapnya habis menghadapi bunga mengambang yang lebih tinggi. Take over bisa menjadi solusi, tetapi tidak selalu menguntungkan.
Kunci utamanya adalah membandingkan total penghematan bunga dengan seluruh biaya pindah. Jika biaya lebih besar dari penghematan, sebaiknya bertahan.
Kapan Take Over KPR Layak Dipertimbangkan?
Take over layak dipertimbangkan jika bunga mengambang di bank lama jauh lebih tinggi dibanding penawaran bunga tetap di bank baru, sisa tenor masih panjang, dan sisa pokok masih besar. Jika sisa tenor tinggal beberapa tahun, penghematan biasanya terlalu kecil untuk menutup biaya.
Mengapa BI Rate Memengaruhi KPR?
Bunga KPR mengambang biasanya mengacu pada suku bunga dasar kredit bank yang dipengaruhi BI Rate dan biaya dana. Saat BI Rate naik, bank cenderung menaikkan bunga mengambang secara bertahap. Gambaran sebelum keputusan BI ada di RDG BI November 2026 dan bunga kredit.
Biaya Apa Saja yang Perlu Dihitung?
| Jenis biaya | Keterangan |
|---|---|
| Penalti pelunasan | Dikenakan bank lama, sering persentase sisa pokok |
| Provisi | Biaya bank baru, persentase plafon |
| Appraisal | Penilaian ulang rumah |
| Notaris dan APHT | Akta dan pengikatan jaminan baru |
| Asuransi | Jiwa dan kebakaran untuk kredit baru |
Total biaya ini bisa mencapai beberapa persen dari sisa pokok, sehingga harus dihitung dengan cermat.
Bagaimana Contoh Simulasinya?
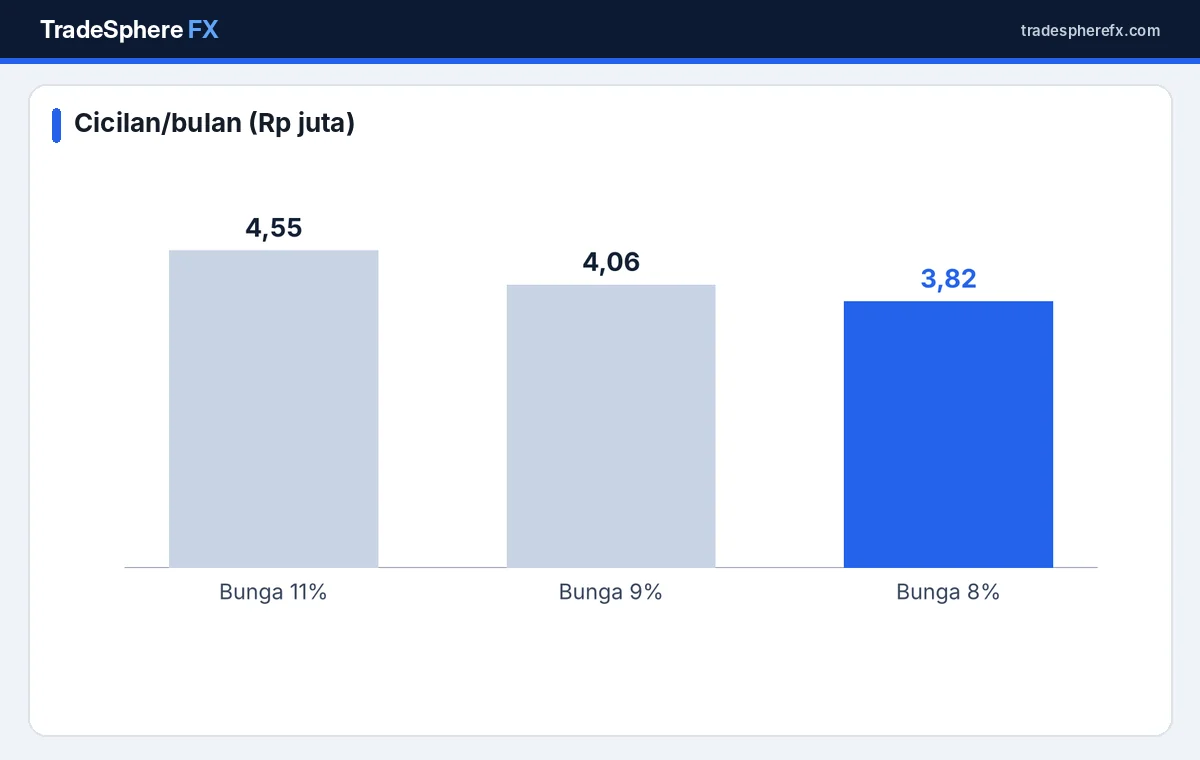
Misalkan sisa pokok Rp400 juta dengan sisa tenor 15 tahun. Pada bunga mengambang 11%, cicilan sekitar Rp4,55 juta per bulan. Jika pindah ke bunga tetap 8%, cicilan sekitar Rp3,82 juta, hemat sekitar Rp730 ribu per bulan. Selama tiga tahun masa bunga tetap, penghematan sekitar Rp26 juta.
Bagaimana Menghitung Titik Impas?
Bagi total biaya pindah dengan penghematan per bulan. Jika total biaya Rp15 juta dan hemat Rp730 ribu per bulan, titik impas tercapai sekitar 21 bulan. Jika masa bunga tetap bank baru lebih pendek dari titik impas, take over kurang menarik.
Apa yang Terjadi Setelah Bunga Tetap Berakhir?
Penawaran bunga rendah biasanya hanya berlaku dua sampai lima tahun. Setelah itu, bunga berubah menjadi mengambang. Tanyakan acuan bunga mengambang bank baru dan riwayat penyesuaiannya agar tidak terkejut di kemudian hari.
Apa Alternatif Selain Take Over?
Ajukan negosiasi bunga ke bank lama, terutama jika riwayat pembayaran lancar. Pilihan lain adalah pelunasan sebagian untuk menurunkan sisa pokok, atau restrukturisasi tenor agar cicilan lebih ringan. Simulasi dampak kenaikan bunga ada di Fed naik dan cicilan KPR.
Dokumen Apa yang Disiapkan?
Siapkan identitas, slip gaji atau laporan usaha, rekening koran, surat keterangan sisa pinjaman dari bank lama, sertifikat dan IMB atau PBG, serta bukti pembayaran cicilan beberapa bulan terakhir.
Berapa Lama Prosesnya?
Proses take over biasanya memakan waktu beberapa minggu, mulai dari pengajuan, appraisal, persetujuan kredit, akad, hingga pelunasan ke bank lama dan pengambilan sertifikat.
Apa Risiko Take Over?
Risiko utama adalah biaya yang lebih besar dari perkiraan dan bunga mengambang bank baru yang ternyata lebih tinggi setelah masa promosi. Pastikan semua biaya tertulis dalam simulasi resmi sebelum menandatangani akad.
Bagaimana Kaitannya dengan Rencana Keuangan?
Cicilan rumah idealnya tidak melebihi sekitar 30% penghasilan bulanan. Penghematan dari take over sebaiknya dialokasikan untuk dana darurat atau pelunasan utang lain. Panduan lengkap ada di rencana keuangan saat suku bunga tinggi 2027.
Di Mana Mencari Informasi Resmi?
Informasi produk KPR dan hak konsumen dapat dicek di situs OJK, sedangkan perkembangan suku bunga acuan tersedia di situs Bank Indonesia.
Bagaimana Memilih Bank Tujuan?
Bandingkan lebih dari dua bank, bukan hanya bunga promosinya. Perhatikan lama masa bunga tetap, acuan bunga mengambang setelahnya, besaran penalti pelunasan di bank baru, dan kualitas layanan. Bank yang memberi simulasi lengkap secara tertulis memudahkan perbandingan.
Apakah Bisa Sekaligus Menambah Plafon?
Sebagian bank menawarkan take over sekaligus top up, yaitu tambahan pinjaman dengan jaminan rumah yang sama. Fasilitas ini sebaiknya dipakai hanya untuk kebutuhan produktif, karena menambah utang jangka panjang saat suku bunga sedang tinggi.
Kesalahan Apa yang Sering Terjadi?
Kesalahan umum adalah hanya membandingkan bunga promosi tanpa menghitung biaya, lupa memperhitungkan penalti di bank baru jika ingin melunasi lebih cepat, dan tidak membaca acuan bunga mengambang setelah masa promosi. Hitungan sederhana di atas kertas membantu menghindari kesalahan tersebut.
Apa Intinya?
Take over KPR bisa menghemat cicilan saat suku bunga naik, tetapi hanya jika penghematan selama masa bunga tetap lebih besar dari total biaya pindah. Hitung titik impas, bandingkan beberapa bank, dan coba negosiasi dengan bank lama terlebih dahulu.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu take over KPR?
Memindahkan sisa pinjaman KPR ke bank lain untuk bunga atau syarat lebih baik.
Kapan take over KPR menguntungkan?
Jika penghematan bunga lebih besar dari total biaya pindah dan sisa tenor masih panjang.
Biaya apa saja yang ada?
Penalti pelunasan, provisi, appraisal, notaris, APHT, dan asuransi.
Bagaimana menghitung titik impas?
Bagi total biaya pindah dengan penghematan cicilan per bulan.
Apakah ada alternatif selain take over?
Negosiasi bunga, pelunasan sebagian, atau restrukturisasi tenor.
Berapa lama proses take over?
Biasanya beberapa minggu.