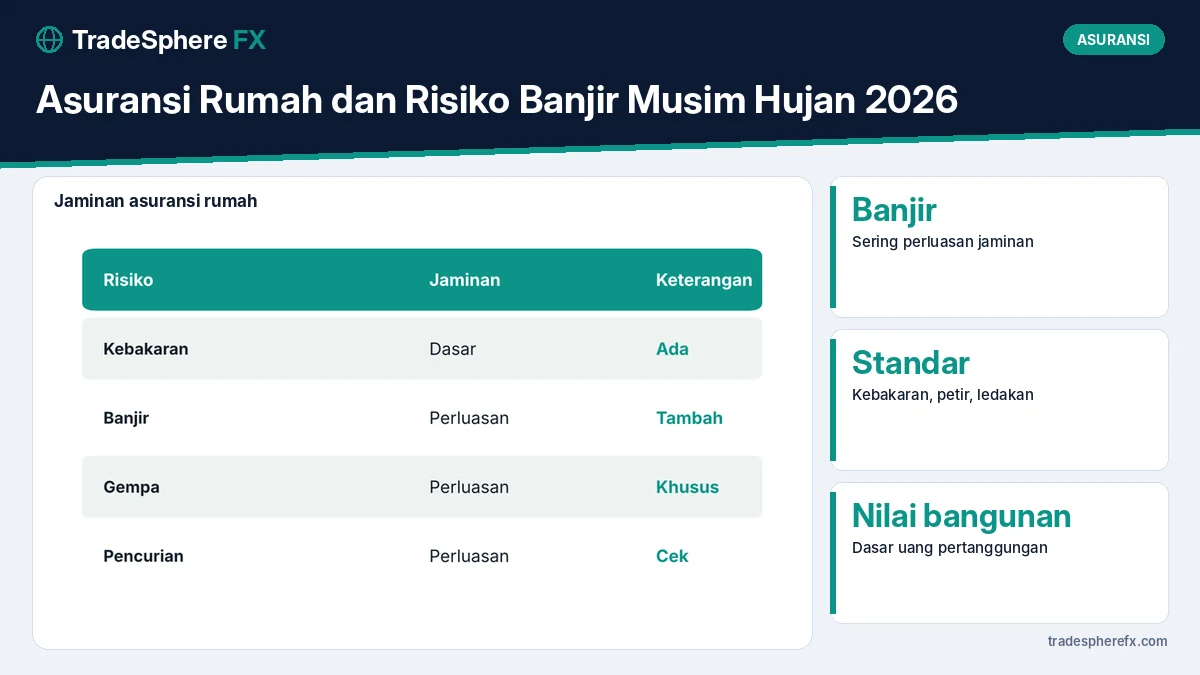
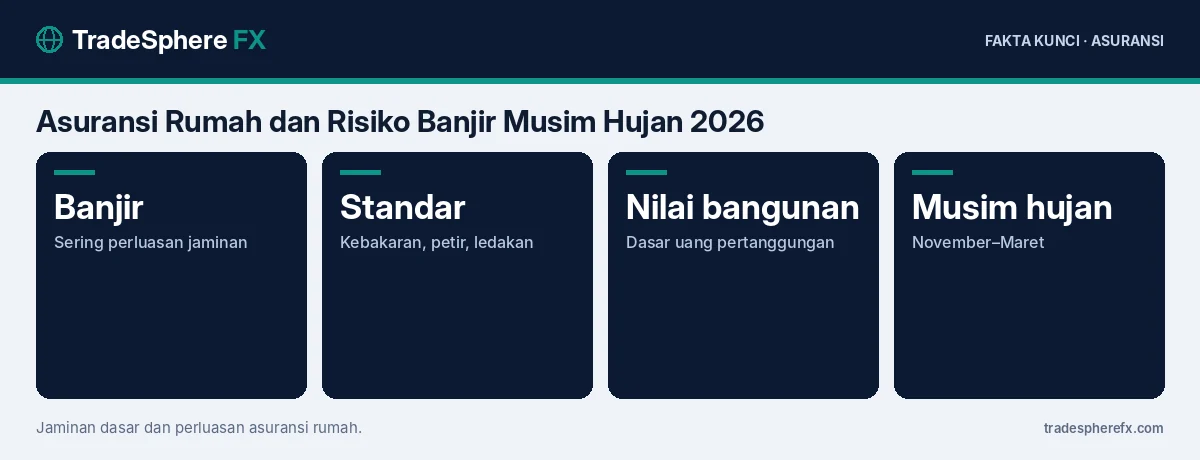
Asuransi rumah tidak selalu menanggung risiko banjir, karena banjir biasanya termasuk perluasan jaminan yang harus ditambahkan secara khusus, bukan bagian dari jaminan dasar kebakaran. Menjelang puncak musim hujan yang biasanya berlangsung November hingga Maret, pemilik rumah perlu mengecek polisnya sebelum musibah terjadi.
Memahami jaminan, nilai pertanggungan, dan risiko sendiri membantu menghindari kejutan saat mengajukan klaim.
Apa Jaminan Dasar Asuransi Rumah?
Polis asuransi kebakaran standar untuk rumah umumnya menanggung kerugian akibat kebakaran, petir, ledakan, kejatuhan pesawat, dan asap. Risiko lain seperti banjir, angin topan, kerusuhan, gempa bumi, dan pencurian biasanya memerlukan perluasan jaminan. Karena itu, nama “asuransi rumah” belum tentu berarti semua risiko tertanggung.
Apa Itu Perluasan Jaminan Banjir?
Perluasan jaminan banjir menanggung kerusakan bangunan akibat air yang meluap, termasuk banjir dan genangan tertentu sesuai definisi polis. Premi tambahan dihitung dari nilai pertanggungan dan tingkat risiko lokasi. Wilayah yang sering banjir bisa dikenai premi lebih tinggi atau risiko sendiri lebih besar.
Bagaimana Menentukan Nilai Pertanggungan?
Nilai pertanggungan sebaiknya mengikuti biaya membangun kembali rumah, bukan harga pasar tanah dan bangunan. Jika nilai terlalu rendah, klaim bisa dibayar proporsional atau kurang dari kerugian sebenarnya. Biaya bahan bangunan bisa naik seiring inflasi dan kurs, sehingga nilai pertanggungan perlu ditinjau berkala.
| Komponen | Masuk nilai pertanggungan? |
|---|---|
| Bangunan | Ya |
| Tanah | Umumnya tidak |
| Isi rumah | Jika ditanggung terpisah |
| Biaya sewa sementara | Tergantung polis |
Apa Itu Risiko Sendiri?
Risiko sendiri atau deductible adalah bagian kerugian yang ditanggung pemilik rumah sebelum asuransi membayar. Untuk risiko banjir, risiko sendiri sering dinyatakan dalam persentase nilai kerugian atau jumlah minimum tertentu. Pastikan Anda memahami besarnya sebelum membeli.
Bagaimana dengan Isi Rumah?
Barang seperti perabot, elektronik, dan kendaraan di garasi biasanya tidak otomatis tertanggung. Isi rumah perlu didaftarkan dalam polis dengan nilai tertentu. Kendaraan ditanggung melalui asuransi kendaraan dengan perluasan banjir terpisah. Perbedaan jenis asuransi kendaraan dibahas di asuransi mobil all risk vs TLO.
Bagaimana Rumah dengan KPR?
Bank biasanya mensyaratkan asuransi kebakaran untuk rumah dengan KPR, tetapi belum tentu dengan perluasan banjir. Pemilik rumah dapat meminta perluasan ke perusahaan asuransi yang sama atau membeli polis tambahan. Perlindungan jiwa untuk pemilik KPR dibahas di asuransi jiwa kredit vs asuransi jiwa berjangka untuk pemilik KPR.
Bagaimana Cara Mengecek Polis?
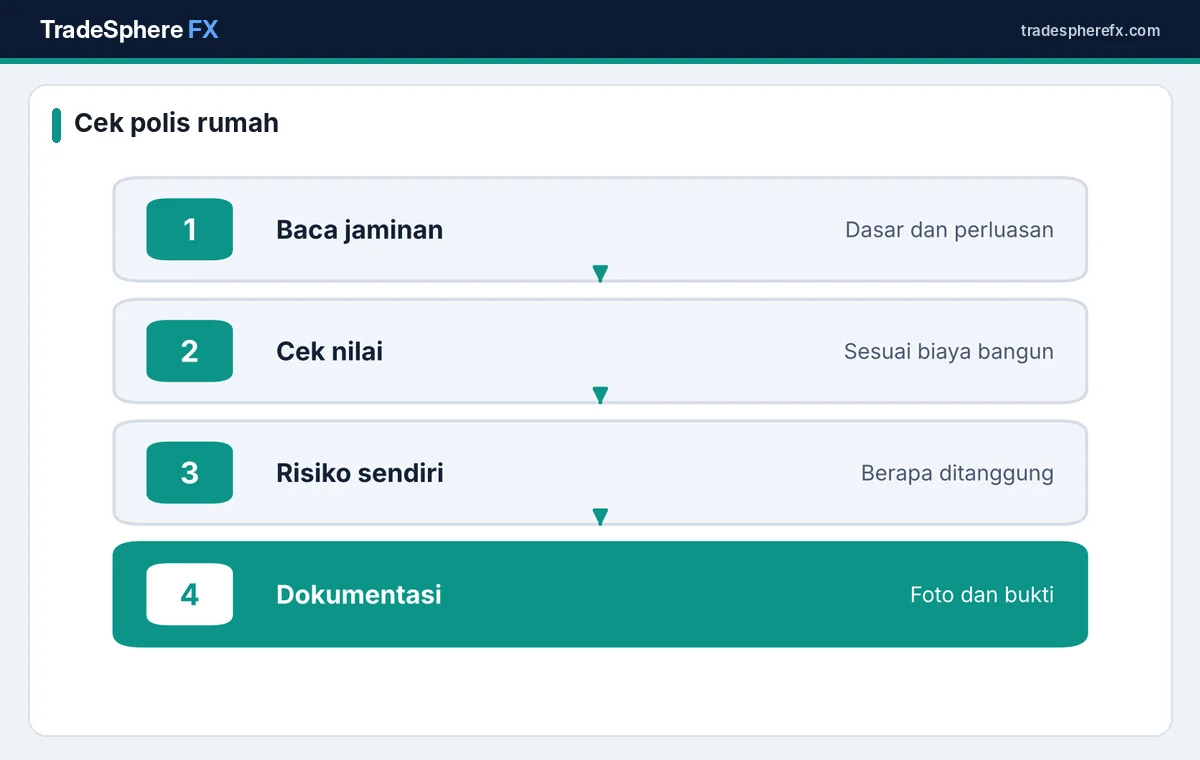
Baca bagian jaminan, pengecualian, dan klausul perluasan. Cari kata banjir atau perluasan risiko alam. Cek nilai pertanggungan, risiko sendiri, dan masa berlaku. Jika ragu, tanyakan langsung ke perusahaan asuransi atau agen dan minta penjelasan tertulis.
Apa yang Dilakukan Saat Terjadi Banjir?
Utamakan keselamatan keluarga. Setelah aman, dokumentasikan kerusakan dengan foto dan video sebelum membersihkan. Laporkan ke perusahaan asuransi sesegera mungkin sesuai batas waktu polis. Simpan barang rusak sebagai bukti bila memungkinkan dan catat perbaikan darurat yang dilakukan.
Langkah Pencegahan
- Bersihkan saluran air dan talang sebelum hujan deras.
- Pindahkan dokumen penting ke tempat tinggi atau simpan salinan digital.
- Letakkan barang elektronik di atas permukaan lantai.
- Siapkan nomor darurat dan rencana evakuasi keluarga.
Kesalahan yang Perlu Dihindari
- Menganggap semua risiko sudah tertanggung.
- Memakai harga pasar rumah sebagai nilai pertanggungan.
- Tidak mendokumentasikan kondisi rumah sebelum musibah.
- Terlambat melapor klaim.
Bagaimana Peran Asuransi Gempa?
Indonesia berada di wilayah rawan gempa. Perluasan jaminan gempa bumi biasanya memiliki tarif dan risiko sendiri tersendiri. Pemilik rumah di wilayah rawan gempa sebaiknya mempertimbangkan perluasan ini bersama perluasan banjir.
Bagaimana Hubungan dengan Dana Darurat?
Asuransi tidak menggantikan dana darurat. Klaim membutuhkan waktu proses, sementara keluarga mungkin membutuhkan dana segera untuk tempat tinggal sementara atau perbaikan darurat. Cara menghitung dana darurat ada di cara menghitung dana darurat sesuai kondisi.
Bagaimana dengan Rumah Sewa?
Penyewa biasanya tidak menanggung bangunan, tetapi bisa mengasuransikan isi rumah miliknya. Pemilik rumah sewa sebaiknya memastikan polis bangunan mencakup risiko banjir. Kesepakatan tanggung jawab kerusakan sebaiknya ditulis dalam perjanjian sewa.
Bagaimana Proses Survei Klaim?
Setelah laporan diterima, perusahaan asuransi biasanya mengirim surveyor untuk menilai kerusakan. Surveyor memeriksa penyebab, luas kerusakan, dan kesesuaian dengan polis. Dokumentasi yang lengkap sejak awal mempercepat proses penilaian dan membantu menghindari perbedaan pendapat tentang besarnya kerugian.
Kapan Sebaiknya Membeli Perluasan?
Perluasan jaminan sebaiknya dibeli sebelum puncak musim hujan. Sebagian polis menerapkan masa tunggu atau tidak menanggung kejadian yang sudah diperkirakan, misalnya ketika banjir sudah terjadi di sekitar lokasi. Membeli lebih awal memastikan perlindungan aktif saat dibutuhkan.
Bagaimana dengan Premi?
Premi perluasan banjir bervariasi sesuai lokasi dan nilai bangunan. Meski menambah biaya tahunan, perlindungan ini bisa mencegah kerugian besar. Bandingkan penawaran beberapa perusahaan asuransi yang berizin OJK dan perhatikan rekam jejak penyelesaian klaim.
Informasi perusahaan asuransi berizin tersedia di OJK dan informasi cuaca di BMKG.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah isi rumah otomatis tertanggung?
Tidak; perabot dan elektronik perlu didaftarkan dalam polis dengan nilai tertentu.
Apakah asuransi rumah otomatis menanggung banjir?
Tidak selalu; banjir umumnya perluasan jaminan yang perlu ditambahkan.
Apa jaminan dasar asuransi rumah?
Umumnya kebakaran, petir, ledakan, kejatuhan pesawat, dan asap.
Bagaimana menentukan nilai pertanggungan?
Berdasarkan biaya membangun kembali rumah, bukan harga pasar tanah.
Apa itu risiko sendiri?
Bagian kerugian yang ditanggung pemilik sebelum asuransi membayar.
Apa yang dilakukan setelah banjir?
Utamakan keselamatan, dokumentasikan kerusakan, lalu segera laporkan ke perusahaan asuransi.