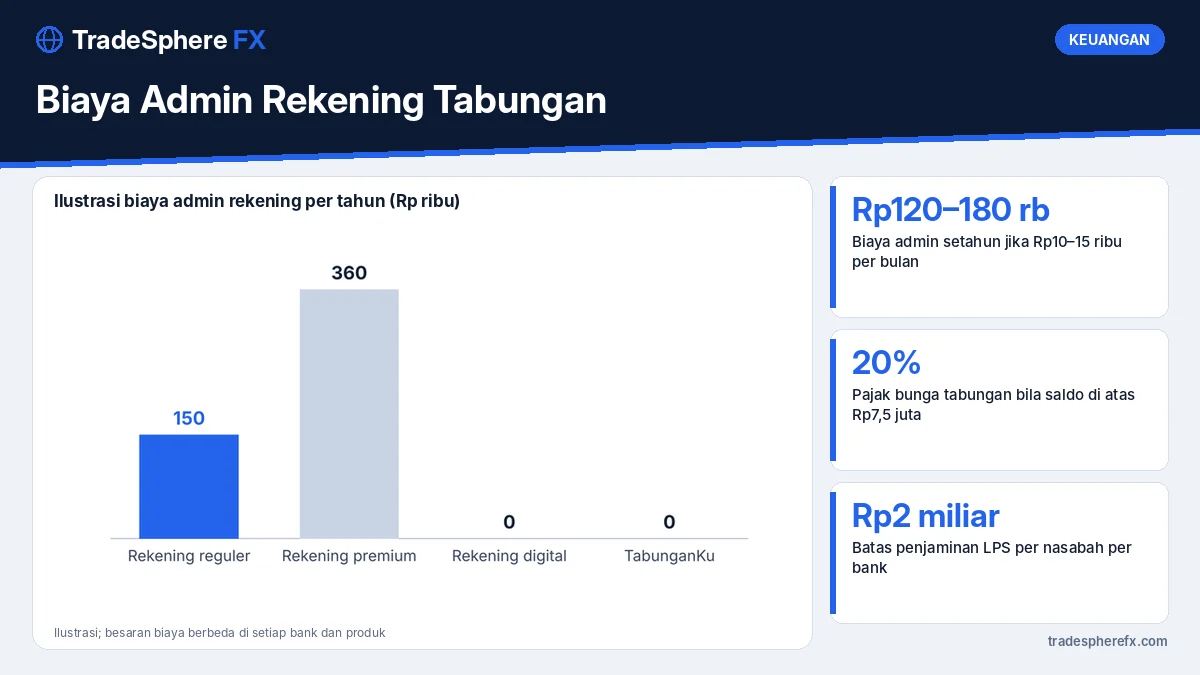
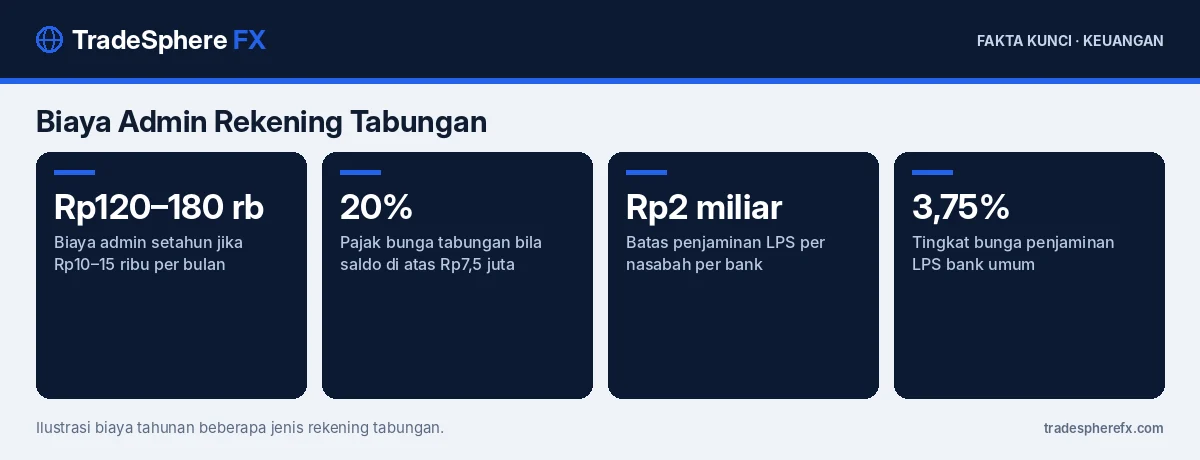
Biaya admin rekening tabungan adalah potongan rutin yang dikenakan bank setiap bulan, umumnya sekitar Rp10.000–15.000 untuk rekening reguler. Dalam setahun, biaya ini mencapai Rp120.000–180.000, belum termasuk biaya kartu debit dan transaksi. Untuk saldo kecil, bunga tabungan yang hanya sekitar 0–1% per tahun hampir tidak pernah bisa menutup biaya tersebut, sehingga saldo justru berkurang.
Menghitung biaya tahunan membantu menentukan apakah rekening yang dipakai sekarang masih sesuai atau perlu diganti dengan produk yang lebih hemat.
Apa Saja Biaya Rekening Tabungan?
Biaya rekening tidak hanya biaya administrasi. Pos yang umum ditemui:
- Biaya administrasi bulanan, kadang lebih tinggi jika saldo di bawah minimum
- Biaya kartu debit, terutama untuk kartu berlogo jaringan internasional atau kartu premium
- Biaya saldo minimum atau penalti bila saldo turun di bawah batas tertentu
- Biaya transfer antarbank, misalnya BI-FAST Rp2.500 per transaksi; tips menghematnya ada di biaya transfer BI-FAST
- Biaya tarik tunai di ATM bank lain
- Biaya penutupan rekening dan biaya rekening pasif
Bagaimana Cara Menghitung Biaya Tahunan Rekening?
Gunakan rumus berikut:
Biaya tahunan = (biaya admin + biaya kartu) × 12 + (jumlah transfer antarbank × tarif) + (tarik tunai ATM lain × tarif)
Contoh: admin Rp12.500, kartu debit Rp5.000, 8 transfer BI-FAST, dan 2 kali tarik tunai di ATM bank lain sebulan dengan tarif Rp7.500.
| Pos | Per bulan | Per tahun |
|---|---|---|
| Admin + kartu | Rp17.500 | Rp210.000 |
| Transfer BI-FAST (8×) | Rp20.000 | Rp240.000 |
| Tarik tunai ATM lain (2×) | Rp15.000 | Rp180.000 |
| Total | Rp52.500 | Rp630.000 |
Angka Rp630.000 per tahun cukup besar untuk saldo rata-rata di bawah Rp10 juta.
Apakah Bunga Tabungan Bisa Menutup Biaya Admin?
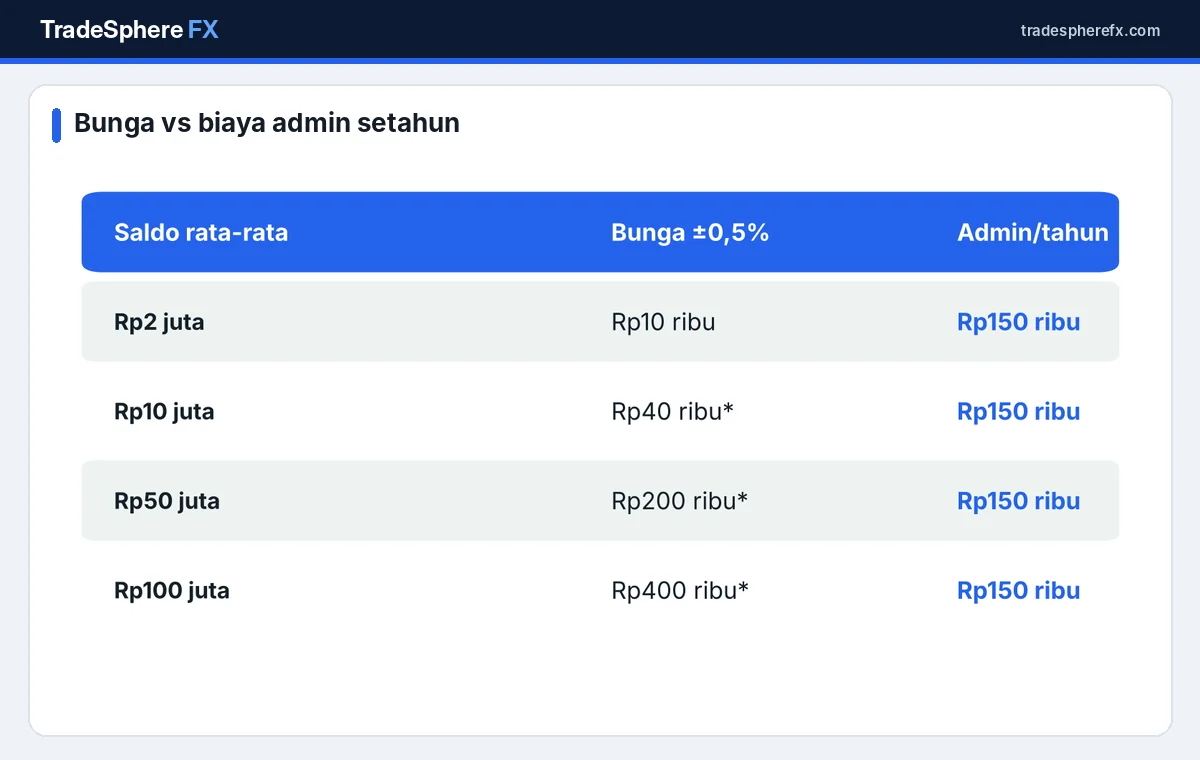
Bunga tabungan reguler umumnya kecil dan sering berjenjang, bahkan 0% untuk saldo rendah. Selain itu, bunga atas saldo di atas Rp7,5 juta dikenai pajak final 20%. Tanda bintang di tabel menunjukkan bunga yang sudah terkena pajak. Hasilnya, biaya admin baru tertutup ketika saldo rata-rata sudah puluhan juta rupiah.
Untuk dana yang mengendap lebih lama, produk seperti deposito atau tabungan berjangka biasanya memberi imbal hasil lebih baik. Perbandingannya dibahas di tabungan berjangka vs deposito.
Jenis Rekening yang Lebih Hemat
- Rekening bank digital: banyak yang tidak mengenakan biaya admin bulanan dan memberi kuota transfer gratis. Perhatikan syarat promosi yang bisa berubah.
- TabunganKu: produk tabungan dasar dengan setoran awal kecil dan umumnya tanpa biaya admin bulanan, dengan fitur terbatas.
- Rekening reguler dengan saldo minimum tertentu: sebagian bank membebaskan biaya admin jika saldo rata-rata di atas batas tertentu.
- Rekening premium: biaya lebih tinggi, tetapi menawarkan layanan prioritas. Cocok hanya jika saldo dan kebutuhan layanan memang besar.
Bagaimana Memilih Rekening yang Tepat?
- Petakan pola transaksi selama tiga bulan terakhir dari mutasi rekening.
- Hitung biaya tahunan rekening saat ini dengan rumus di atas.
- Bandingkan dua atau tiga alternatif berdasarkan biaya admin, kuota transfer gratis, jaringan ATM, dan kualitas aplikasi.
- Pastikan bank peserta penjaminan LPS. Simpanan dijamin hingga Rp2 miliar per nasabah per bank selama bunga tidak melebihi tingkat bunga penjaminan, yang saat ini 3,75% untuk bank umum. Detailnya di LPS tahan bunga penjaminan 3,75%.
- Tutup rekening yang tidak dipakai agar tidak terus terpotong biaya dan berubah status menjadi rekening pasif.
Apa yang Terjadi pada Rekening yang Tidak Aktif?
Rekening yang tidak ada transaksi dalam periode tertentu dapat berstatus rekening pasif atau dormant. Biaya administrasi biasanya tetap dipotong, dan pada sebagian bank biayanya justru lebih tinggi. Jika saldo terus terpotong sampai habis, bank dapat menutup rekening tersebut sesuai ketentuan produk.
Karena itu, lebih baik menutup rekening yang tidak dipakai secara resmi di kantor cabang atau aplikasi, daripada membiarkannya. Pastikan tidak ada debit otomatis, gaji, atau tagihan yang masih terhubung ke rekening tersebut sebelum ditutup.
Berapa Rekening yang Ideal?
Banyak perencana keuangan menyarankan dua sampai tiga rekening dengan fungsi jelas: satu untuk menerima gaji dan membayar tagihan rutin, satu untuk belanja harian, dan satu untuk dana darurat atau tabungan. Pemisahan ini membantu disiplin anggaran tanpa membuat biaya admin membengkak. Jika memakai lebih dari tiga rekening, pastikan setiap rekening memberi manfaat yang sepadan dengan biayanya.
Kesalahan Umum soal Biaya Rekening
- Membiarkan rekening lama tidak aktif, padahal biaya admin terus memotong saldo hingga habis.
- Memilih kartu debit premium tanpa memakai fasilitasnya.
- Menyimpan dana darurat di rekening berbiaya tinggi dengan bunga nol.
Informasi produk dan biaya wajib disampaikan bank secara transparan. Ketentuan perlindungan konsumen dapat dibaca di situs OJK, dan informasi penjaminan simpanan di situs LPS.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa biaya admin rekening tabungan per bulan?
Untuk rekening reguler umumnya sekitar Rp10.000–15.000 per bulan, tergantung bank dan jenis kartu. Rekening premium bisa lebih tinggi, sedangkan banyak rekening digital tidak mengenakan biaya admin.
Bagaimana cara menghitung biaya tahunan rekening?
Jumlahkan biaya admin dan kartu per bulan dikali 12, lalu tambahkan biaya transfer antarbank dan tarik tunai di ATM lain selama setahun.
Apakah bunga tabungan dikenai pajak?
Ya, bunga atas saldo di atas Rp7,5 juta dikenai pajak final 20%.
Apakah rekening bank digital dijamin LPS?
Ya, selama bank tersebut peserta LPS dan bunga simpanan tidak melebihi tingkat bunga penjaminan. Batas penjaminan Rp2 miliar per nasabah per bank.