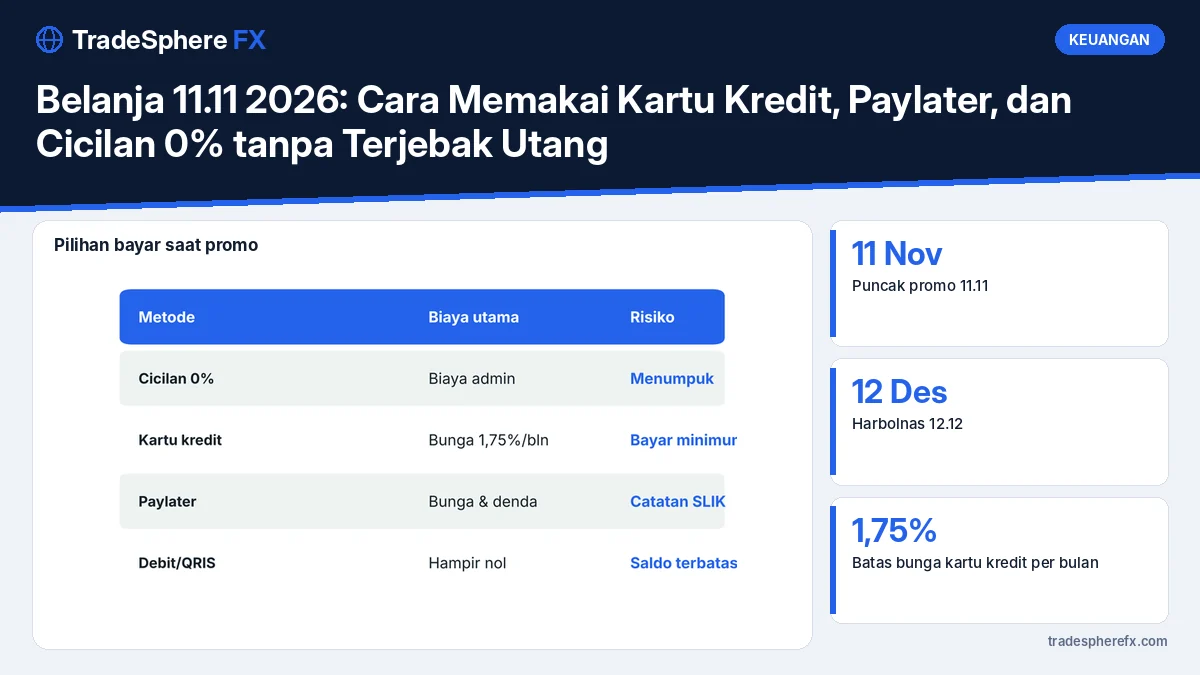
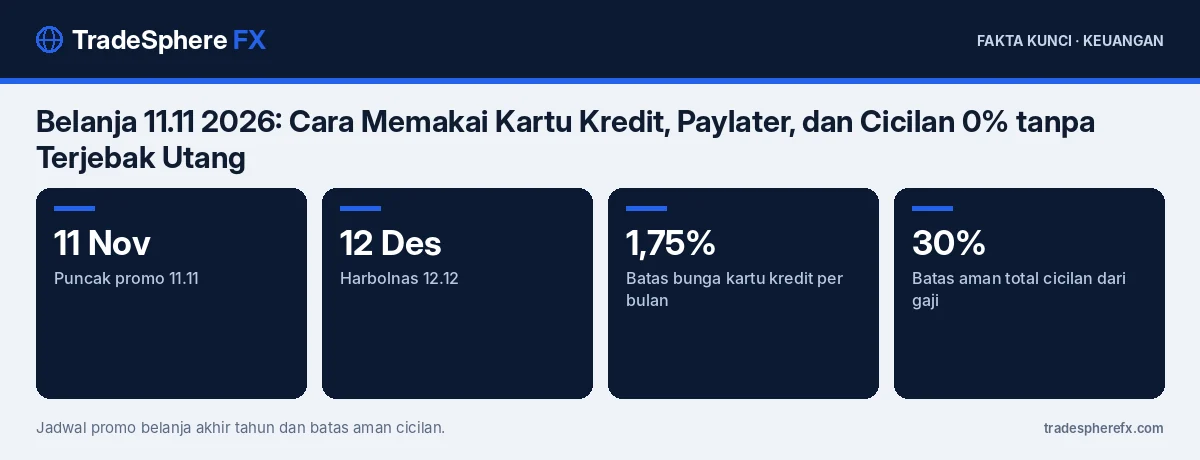
Belanja 11.11 2026 akan dipenuhi promo cicilan 0%, diskon kartu kredit, dan paylater, dan cara paling aman memakainya adalah memastikan total cicilan tidak melebihi sekitar 30% penghasilan serta melunasi tagihan kartu kredit penuh setiap bulan. Bunga kartu kredit di Indonesia bisa mencapai 1,75% per bulan.
Musim promo berlanjut hingga Harbolnas 12.12 dan akhir tahun. Tanpa rencana, belanja impulsif dengan cicilan bisa berubah menjadi utang yang membebani anggaran 2027.
Apa Itu Cicilan 0%?
Cicilan 0% berarti harga barang dibagi rata selama beberapa bulan tanpa bunga. Namun, sebagian penawaran mengenakan biaya administrasi atau biaya layanan di awal, sehingga biaya totalnya tidak benar-benar nol. Selain itu, cicilan 0% bisa membuat orang membeli barang yang sebenarnya tidak direncanakan karena terasa ringan per bulan. Periksa syarat minimal transaksi, tenor yang berlaku, dan apakah harga barang sama dengan harga tunai.
Bagaimana Kartu Kredit Bisa Menjadi Mahal?
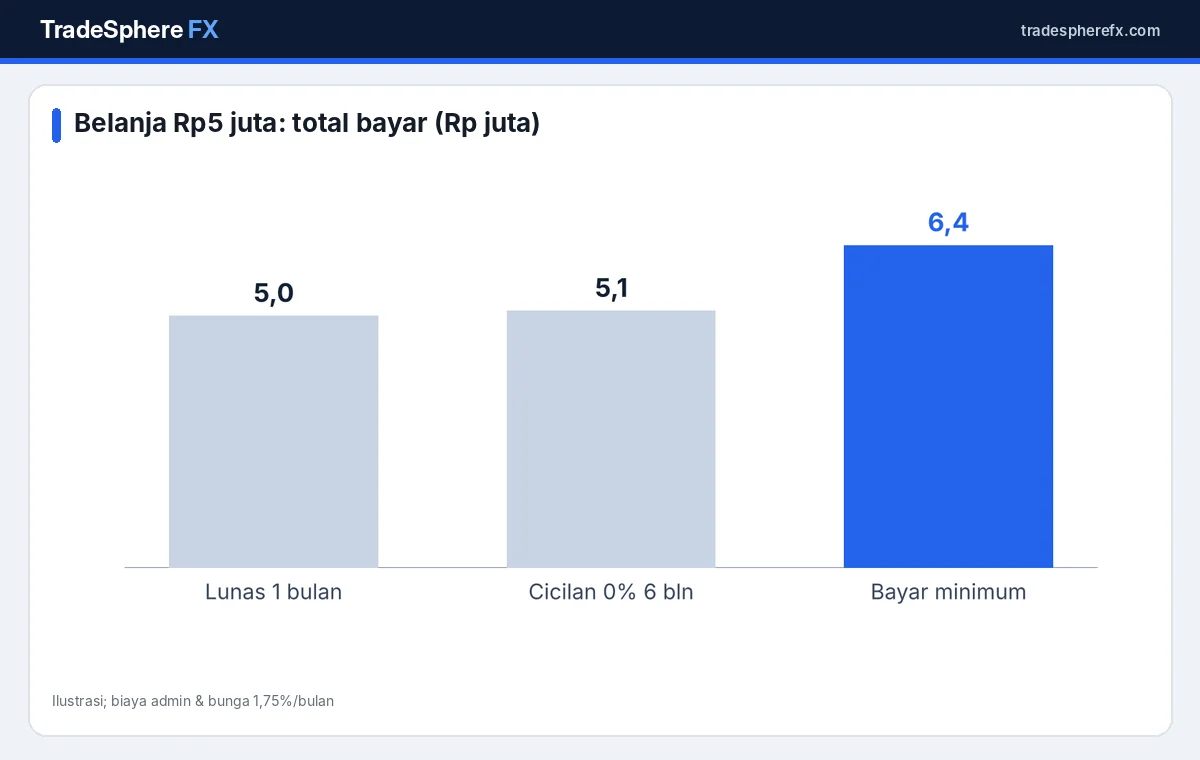
Kartu kredit tidak mengenakan bunga jika tagihan dibayar penuh sebelum jatuh tempo. Masalah muncul jika hanya membayar minimum, biasanya 5–10% tagihan. Sisa tagihan dikenai bunga hingga 1,75% per bulan, atau sekitar 21% per tahun. Contohnya, belanja Rp5 juta yang dibayar minimum bisa memakan waktu lebih dari setahun dengan total bayar sekitar Rp6,4 juta. Cara menghitungnya dijelaskan di cara menghitung bunga kartu kredit bayar minimum.
Bagaimana Paylater Bekerja?
Paylater memungkinkan belanja sekarang dan membayar nanti, sering dengan tenor 1–12 bulan. Biayanya bisa berupa bunga, biaya layanan, dan denda keterlambatan. Riwayat paylater tercatat di SLIK OJK, sehingga keterlambatan bisa memengaruhi pengajuan KPR atau kredit lain di masa depan. Penjelasan lengkapnya ada di paylater: cara kerja, biaya, dan dampaknya ke SLIK OJK.
| Metode | Biaya jika dipakai benar | Biaya jika salah kelola |
|---|---|---|
| Cicilan 0% | Biaya admin kecil | Cicilan menumpuk |
| Kartu kredit lunas penuh | Nol | Bunga 1,75%/bulan |
| Paylater | Bunga/biaya layanan | Denda dan catatan SLIK |
| Debit atau QRIS | Hampir nol | Saldo habis |
Berapa Batas Aman Cicilan?
Aturan umum yang dipakai banyak perencana keuangan adalah total cicilan konsumtif sebaiknya tidak lebih dari 30% penghasilan bersih, termasuk KPR, kendaraan, dan kartu kredit. Jika gaji Rp8 juta dan sudah ada cicilan Rp1,5 juta, ruang cicilan baru maksimal sekitar Rp900 ribu per bulan. Sebelum checkout, jumlahkan cicilan baru dengan cicilan yang sudah berjalan.
Bagaimana Menyusun Anggaran Belanja Promo?
- Buat daftar kebutuhan sebelum tanggal promo, bukan saat melihat diskon.
- Tentukan batas total belanja, misalnya dari pos keinginan dalam anggaran 50/30/20.
- Bandingkan harga beberapa hari sebelum promo agar tahu diskon yang asli.
- Utamakan bayar tunai atau debit untuk barang kecil.
- Gunakan cicilan 0% hanya untuk barang yang memang direncanakan, seperti laptop kerja.
Metode anggaran dijelaskan di anggaran 50/30/20.
Apa Jebakan Umum saat Promo?
- Diskon besar dari harga yang sudah dinaikkan sebelumnya.
- Gratis ongkir yang mendorong belanja tambahan.
- Batas waktu singkat yang memicu keputusan terburu-buru.
- Banyak cicilan kecil yang jatuh tempo pada tanggal berbeda.
- Lupa biaya admin atau biaya layanan paylater.
Bagaimana Memanfaatkan Promo secara Cerdas?
Promo bisa menguntungkan jika dipakai untuk barang yang memang akan dibeli. Misalnya, membeli kebutuhan rumah tangga dalam jumlah besar atau mengganti perangkat kerja yang sudah rusak. Cashback kartu kredit juga bisa bermanfaat selama tagihan dilunasi penuh. Kuncinya adalah merencanakan sebelumnya dan disiplin terhadap batas anggaran.
Bagaimana Kaitannya dengan Kondisi Ekonomi?
Inflasi Oktober 2026 3,23%, dengan harga pangan naik 4,82%. Pada saat yang sama, suku bunga tetap tinggi. Kondisi ini membuat utang konsumtif lebih berisiko karena pengeluaran pokok sudah meningkat. Menjaga dana darurat tetap utuh lebih penting daripada mengejar diskon. Rencana menghadapi musim liburan dibahas di anggaran liburan Natal dan Tahun Baru.
Bagaimana Mengatur Banyak Cicilan Sekaligus?
Saat memakai beberapa cicilan dan paylater, tanggal jatuh tempo sering berbeda-beda sehingga mudah terlewat. Buat satu daftar berisi nama layanan, jumlah cicilan, sisa bulan, dan tanggal jatuh tempo. Jika memungkinkan, atur pembayaran otomatis dari rekening yang sama tepat setelah gajian. Cara ini mengurangi risiko denda keterlambatan dan catatan buruk di SLIK. Jika total cicilan mulai mendekati 30% penghasilan, hentikan transaksi cicilan baru sampai beberapa cicilan lama selesai.
Bagaimana Jika Sudah Terlanjur Banyak Utang?
Jika cicilan sudah terlalu banyak, susun daftar utang dari bunga tertinggi ke terendah. Lunasi yang bunganya paling tinggi lebih dulu sambil tetap membayar minimum yang lain, atau mulai dari saldo terkecil untuk membangun motivasi. Kedua metode ini dijelaskan di metode snowball vs avalanche. Hindari mengambil pinjaman baru untuk menutup cicilan lama karena hanya memindahkan masalah.
Apa yang Harus Dilakukan Setelah Promo?
Catat semua cicilan baru beserta tanggal jatuh temponya, aktifkan pengingat pembayaran, dan pastikan tagihan kartu kredit dibayar penuh. Jika terlanjur berutang lebih dari kemampuan, prioritaskan melunasi utang berbunga tertinggi terlebih dahulu.
Informasi perlindungan konsumen dapat dilihat di OJK dan ketentuan sistem pembayaran di Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah cicilan 0% benar-benar tanpa biaya?
Tidak selalu. Sebagian penawaran mengenakan biaya admin atau harga barang lebih tinggi dari harga tunai.
Berapa bunga kartu kredit maksimal di Indonesia?
Sekitar 1,75% per bulan, berlaku jika tagihan tidak dibayar penuh.
Apakah paylater tercatat di SLIK OJK?
Ya, sehingga keterlambatan dapat memengaruhi pengajuan kredit di masa depan.
Berapa batas aman total cicilan?
Umumnya tidak lebih dari sekitar 30% penghasilan bersih per bulan.
Bagaimana cara aman belanja saat promo?
Buat daftar kebutuhan, tetapkan batas anggaran, bandingkan harga, dan lunasi tagihan kartu kredit penuh.