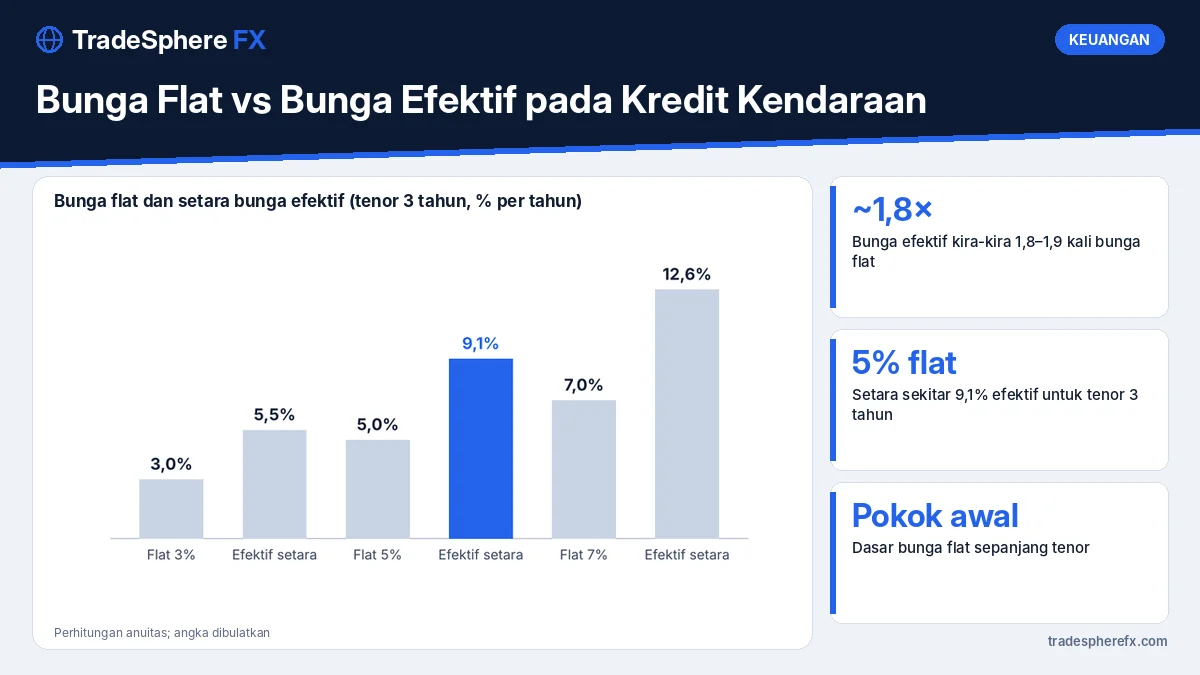
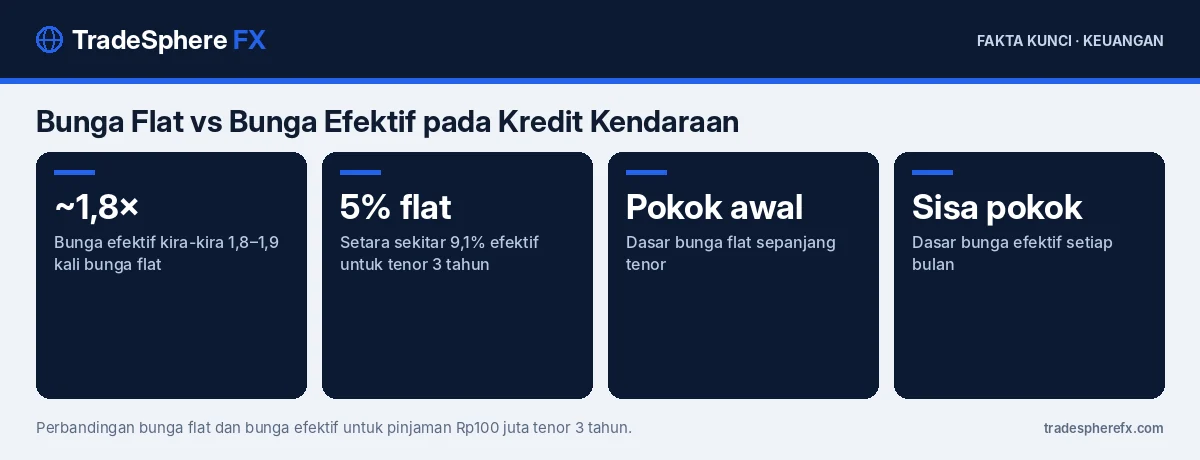
Bunga flat dihitung dari pokok awal sepanjang tenor, sedangkan bunga efektif dihitung dari sisa pokok yang terus berkurang. Karena itu, bunga flat 5% per tahun untuk kredit kendaraan tenor 3 tahun setara dengan bunga efektif sekitar 9,1% per tahun. Untuk membandingkan penawaran secara adil, ubah semua angka ke bunga efektif atau bandingkan langsung total pembayaran.
Kredit motor dan mobil di Indonesia umumnya memakai bunga flat, sementara KPR dan kredit bank lain memakai bunga efektif atau anuitas. Perbedaan cara hitung ini sering membuat calon debitur salah menilai mahal atau murahnya pinjaman.
Apa Itu Bunga Flat?
Bunga flat adalah bunga yang dihitung dari jumlah pinjaman awal dan besarnya sama setiap bulan sampai lunas. Rumusnya sederhana:
- Bunga per bulan = pokok awal × bunga per tahun ÷ 12
- Cicilan per bulan = (pokok awal ÷ jumlah bulan) + bunga per bulan
Contoh: pinjaman Rp100 juta, bunga flat 5% per tahun, tenor 36 bulan. Bunga per bulan Rp416.667 dan pokok per bulan Rp2.777.778, sehingga cicilan sekitar Rp3.194.445 per bulan. Total bunga selama tiga tahun adalah Rp15 juta.
Apa Itu Bunga Efektif?
Bunga efektif dihitung dari sisa pokok pinjaman setiap bulan. Saat pokok berkurang, bunga yang dibayar juga berkurang. Pada skema anuitas, cicilan dibuat tetap, tetapi porsi bunga besar di awal dan mengecil di akhir.
Karena bunga efektif hanya dikenakan pada utang yang benar-benar masih ada, angka persentasenya terlihat lebih tinggi daripada bunga flat untuk biaya yang sama.
Bagaimana Mengubah Bunga Flat ke Bunga Efektif?
Cara paling akurat adalah mencari bunga efektif yang menghasilkan cicilan sama dengan cicilan flat, memakai fungsi RATE di Excel atau Google Sheets:
=RATE(36; -3194445; 100000000) × 12
Hasilnya sekitar 0,76% per bulan atau 9,1% per tahun. Sebagai patokan cepat, bunga efektif kira-kira 1,8–1,9 kali bunga flat untuk tenor 2–5 tahun.
| Bunga flat per tahun | Tenor 3 tahun, setara efektif | Total bunga Rp100 juta |
|---|---|---|
| 3% | sekitar 5,5% | Rp9 juta |
| 5% | sekitar 9,1% | Rp15 juta |
| 7% | sekitar 12,6% | Rp21 juta |
Mengapa Brosur Kendaraan Memakai Bunga Flat?
Bunga flat mudah dihitung oleh tenaga penjual dan konsumen, sehingga lazim dipakai perusahaan pembiayaan atau multifinance. Angkanya juga terlihat lebih kecil, sehingga lebih menarik di materi promosi. Tidak ada yang salah dengan skema ini selama konsumen memahami biaya totalnya.
Yang perlu diperhatikan adalah membandingkan penawaran dengan dasar yang sama. Penawaran KTA bank dengan bunga efektif 10% bisa jadi lebih murah daripada pembiayaan kendaraan dengan bunga flat 6%.
Berapa Pengaruh Tenor terhadap Total Bunga?
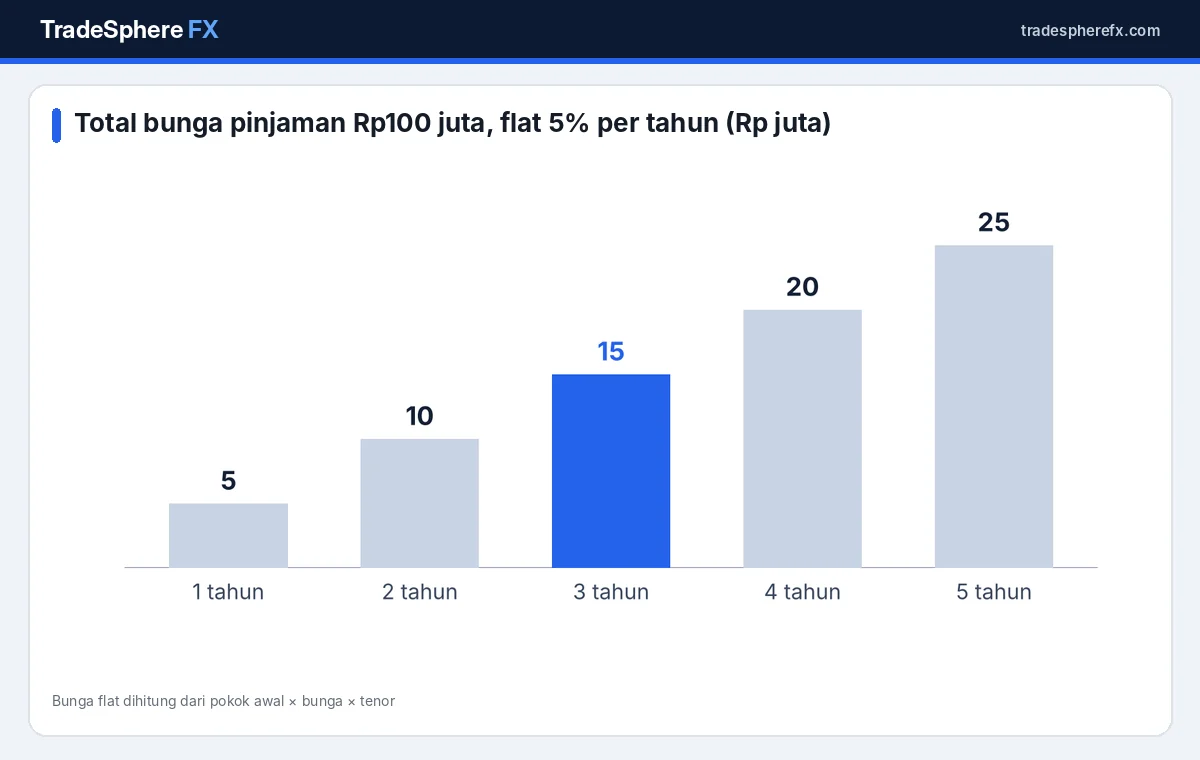
Pada bunga flat, total bunga naik lurus mengikuti tenor. Pinjaman Rp100 juta dengan bunga flat 5% menghasilkan total bunga Rp5 juta untuk 1 tahun, Rp15 juta untuk 3 tahun, dan Rp25 juta untuk 5 tahun. Tenor panjang membuat cicilan per bulan lebih ringan, tetapi biaya totalnya jauh lebih besar.
Sebelum memilih tenor, cek dulu kemampuan bayar dengan rasio utang atau DSR. Cicilan kendaraan yang terlalu besar dapat mengurangi peluang pengajuan KPR di kemudian hari.
Biaya Lain di Luar Bunga
Bunga bukan satu-satunya biaya. Dalam kredit kendaraan biasanya ada:
- Biaya administrasi dan provisi di awal
- Premi asuransi kendaraan, sering dibayar di muka untuk seluruh tenor; perbedaan jenis jaminan dibahas di asuransi mobil all risk vs TLO
- Asuransi jiwa kredit
- Denda keterlambatan per hari
- Biaya pelunasan dipercepat, bila ada
Minta simulasi tertulis yang memuat total pembayaran selama tenor, termasuk uang muka dan biaya awal. Angka total inilah yang paling jujur untuk dibandingkan.
Apakah Pelunasan Dipercepat Menguntungkan?
Pada bunga flat, sebagian perusahaan pembiayaan menghitung sisa utang dengan metode tertentu sehingga penghematan bunga dari pelunasan dipercepat tidak sebesar yang dibayangkan. Tanyakan rumus pelunasan dan penalti sebelum menandatangani perjanjian. Pada bunga efektif, pelunasan dipercepat biasanya langsung mengurangi bunga karena bunga dihitung dari sisa pokok.
Bagaimana Contoh Perbandingan Dua Penawaran?
Misalkan ada dua penawaran untuk pinjaman Rp100 juta selama 3 tahun. Penawaran A memakai bunga flat 5% dengan biaya administrasi Rp2 juta. Penawaran B memakai bunga efektif 9% tanpa biaya administrasi. Cicilan A sekitar Rp3,19 juta, sedangkan cicilan B sekitar Rp3,18 juta. Total pembayaran A sekitar Rp117 juta (termasuk biaya admin), sedangkan B sekitar Rp114,5 juta. Meskipun bunga A terlihat lebih kecil, penawaran B ternyata lebih murah.
Langkah Praktis Membandingkan Penawaran
- Kumpulkan simulasi dari minimal tiga penyedia untuk harga kendaraan, uang muka, dan tenor yang sama.
- Hitung total pembayaran dan selisihnya dengan harga tunai.
- Konversi bunga flat ke efektif dengan fungsi RATE.
- Pastikan cicilan tidak membuat rasio utang melewati sekitar 30–35% penghasilan.
- Pastikan penyedia terdaftar dan diawasi OJK melalui situs resmi OJK.
Jika bunga kartu kredit atau paylater ikut membebani, prioritaskan pelunasan utang berbunga tertinggi dengan metode avalanche. Materi edukasi perlindungan konsumen tersedia di Sikapi Uangmu.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa beda bunga flat dan bunga efektif?
Bunga flat dihitung dari pokok awal sepanjang tenor, sedangkan bunga efektif dihitung dari sisa pokok setiap bulan. Untuk biaya yang sama, persentase bunga efektif terlihat lebih tinggi.
Bunga flat 5% setara bunga efektif berapa?
Untuk tenor 3 tahun, bunga flat 5% per tahun setara bunga efektif sekitar 9,1% per tahun.
Bagaimana cara cepat mengubah bunga flat ke efektif?
Gunakan fungsi RATE di Excel atau Google Sheets dengan tenor, cicilan, dan pokok pinjaman, lalu kalikan 12. Patokan kasarnya sekitar 1,8–1,9 kali bunga flat.
Mana yang lebih murah, kredit kendaraan atau KTA bank?
Bandingkan total pembayaran dan bunga efektifnya. KTA berbunga efektif 10% bisa lebih murah dari kredit kendaraan berbunga flat 6% karena bunga flat itu setara sekitar 11% efektif.